TAX RETURN GUIDE
個人事業・フリーランスの初めての確定申告|準備する資料と進め方
初めての確定申告、何から始める?
5項目で、準備から提出後までを確認しましょう。
開業届を出しただけ、会計ソフトに入力しただけでは完了しません。
その年の収入・帳簿・申告内容を確認し、提出・納付・控えの保存まで進めます。
この記事の前提とポイント
独立した年の確定申告は、会計ソフトへの入力を始める前に、どの収入と資料を集めるかを整理すると進めやすくなります。事業の売上だけでなく、退職前の給与や源泉徴収の記録も含めて確認しましょう。
この記事のポイント
まず収入の種類を確認し、売上・経費・入出金・控除の資料を集めます。そのうえで帳簿を整え、申告書と納付まで確認します。開業届の提出や会計ソフトの利用だけで、申告の準備が完了するわけではありません。
1.最初に、その年の収入を一覧にする
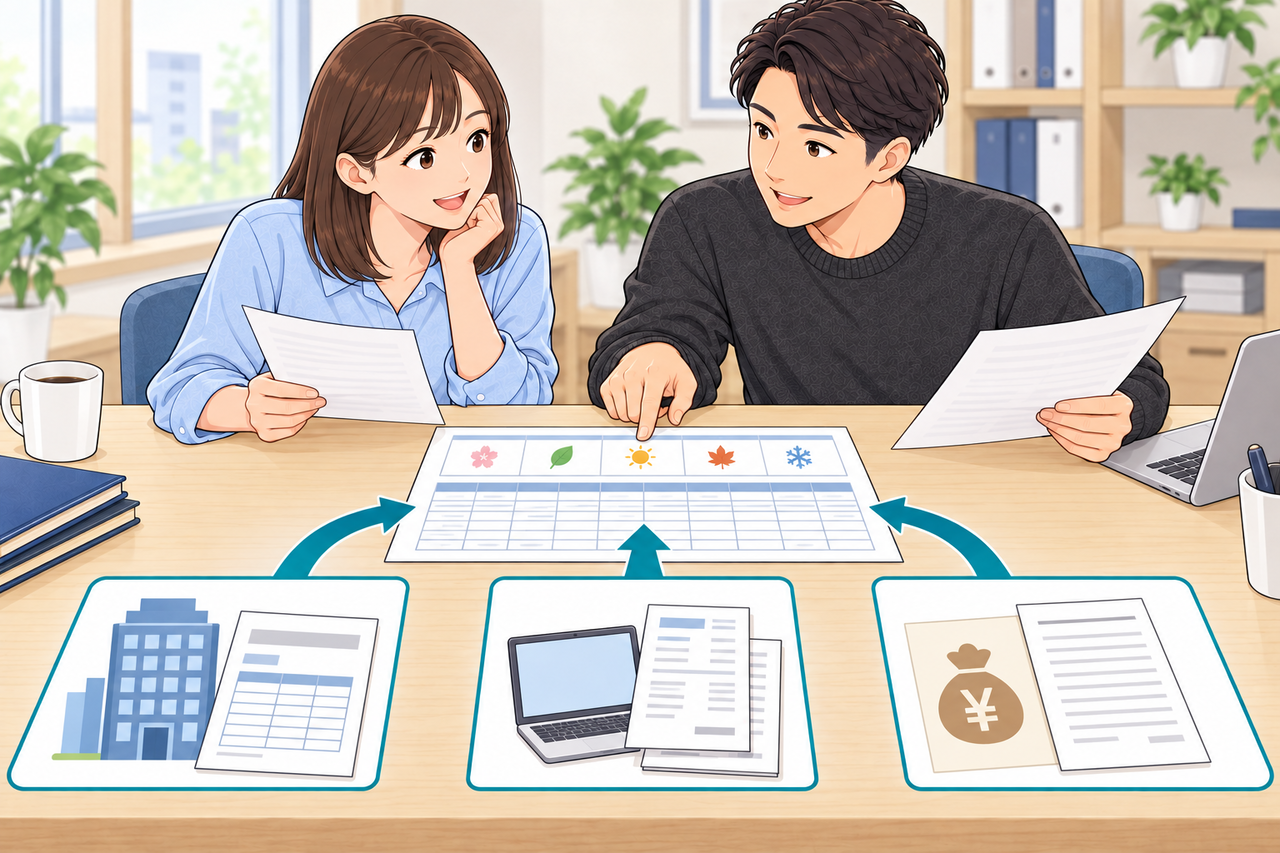
CHECK 01
独立前の給与も、その年の収入です。
1月から12月までの収入を一覧にします。独立後の売上・報酬だけでなく、退職前の給与やほかの収入、源泉徴収税額も確認しましょう。所得区分は仕事の実態に沿って判断します。
詳しく読む:1年の収入
所得税は暦年単位で整理します。事業を始めた年は、開業後の請求書だけを見るのではなく、その年にどの勤務先・取引先から、どのような収入があったかを書き出してください。
- 独立後の売上・報酬と、その請求先
- 退職前や並行して勤務した会社からの給与
- そのほかの収入と、源泉徴収されている税額
事業所得は、原則として総収入金額から必要経費を差し引いて計算します。ただし「フリーランス」「業務委託」という呼び方だけで、すべてが事業所得に決まるものではありません。仕事の実態と所得区分も確認します。
2.資料を4つに分けて揃える
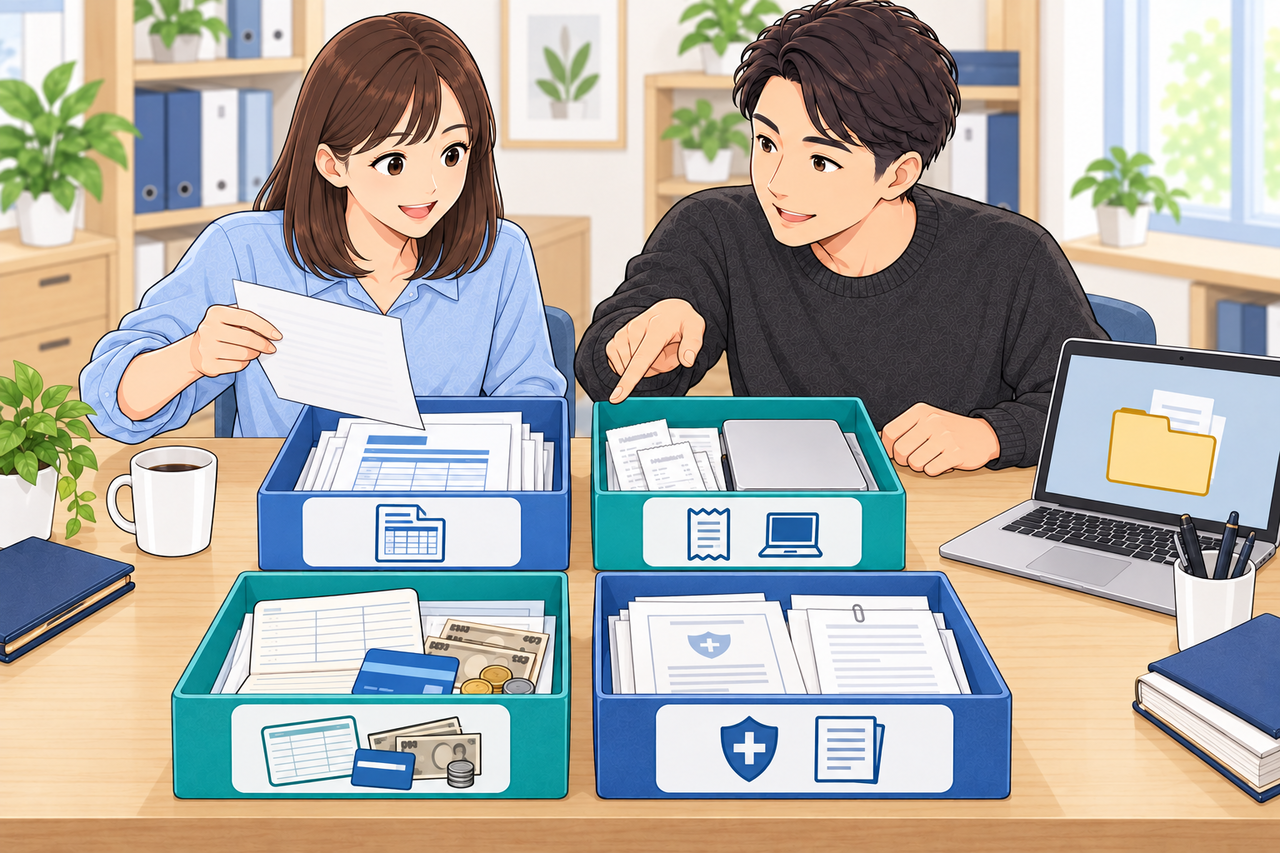
CHECK 02
まず4つに分けると、不足が見えます。
売上・経費・入出金・控除などの資料を分類。電子で受け取った資料は元の電子データも残し、不足する取引先や月をメモして照合します。
- ① 売上・報酬 ② 経費・購入資産
- 請求書・支払明細・領収書など。
- ③ 口座・現金 ④ 控除・届出
- 銀行・カード明細、控除証明書、届出控えなど。
詳しく読む:資料を4分類
次の4分類で資料を集めると、どこが不足しているかを説明しやすくなります。表は相談準備のための整理例です。必要な資料は取引内容によって変わります。
売上・報酬
請求書、契約書、売上台帳、決済サービスの明細、報酬の支払明細。給与がある場合は源泉徴収票も用意します。
経費・購入資産
領収書、請求書、カード利用明細、購入内容が分かる資料。仕事との関係が分かりにくい支出は、用途も記録します。
口座・現金
事業で使った銀行口座、カード、電子決済、現金の記録。私用口座を使った場合は、事業分を識別できるようにします。
控除・届出
社会保険料や生命保険料などの控除資料、開業関係の届出控え、青色申告承認申請の控え、過去の申告書があればその控え。
電子で受け取った請求書などは、紙に印刷したものだけでなく元の電子データも残しておきましょう。帳簿・証憑の保存方法は、紙か電子か、申告方法や取引内容によって確認が必要です。
不足資料は「取引先・対象月・不足している資料・取り寄せ先」をメモします。見つからない金額を推測で帳簿に入れる前に、入出金や相手先の明細と照合してください。
3.帳簿を作るときに間違えやすい3点
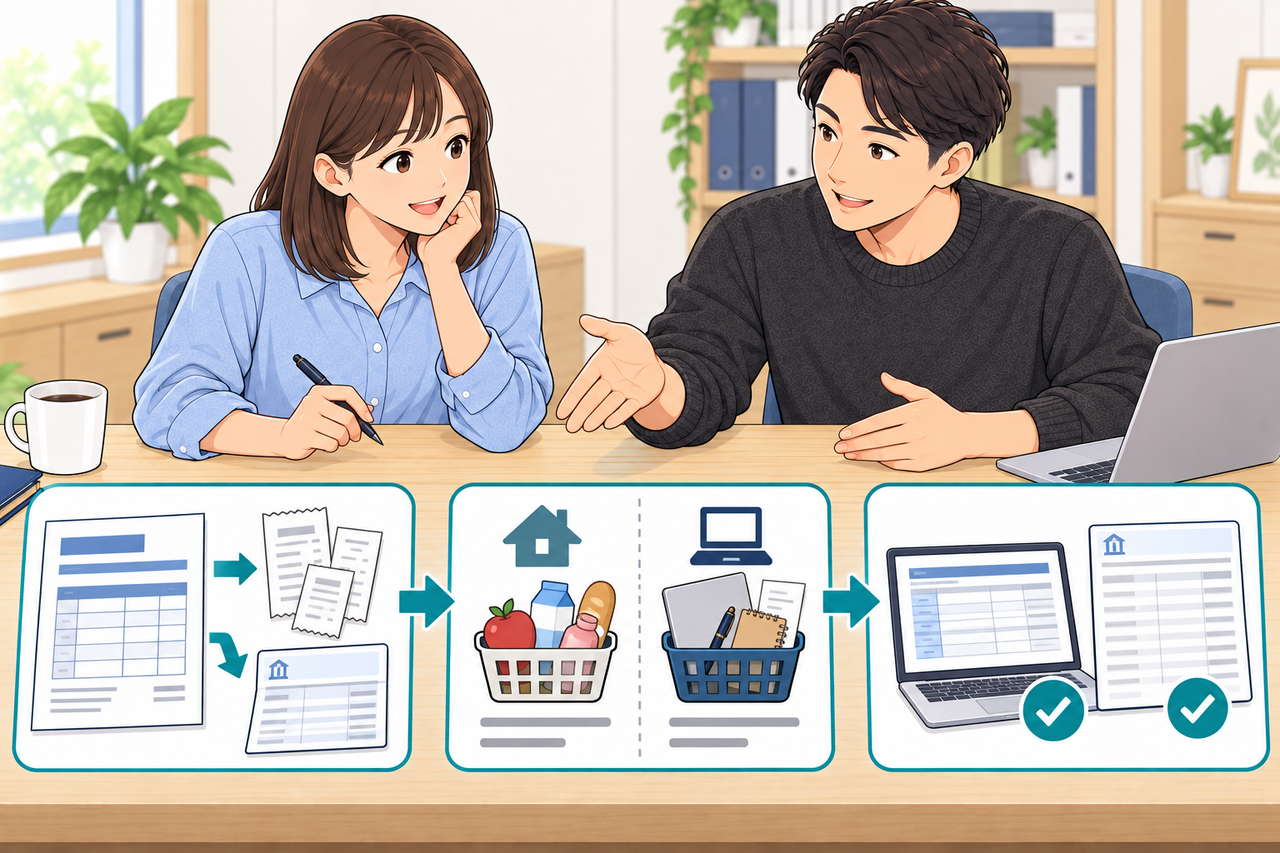
CHECK 03
入金額・私用分・残高を確認。
入金額と請求額は、源泉所得税や手数料で違うことがあります。仕事と私用を分け、会計ソフトの残高を明細と照合しましょう。年末の未入金・未払いの計上時期も確認します。
詳しく読む:帳簿の照合
入金額だけで売上を集計しない
報酬から源泉所得税や手数料が差し引かれていると、銀行への入金額と請求額は一致しません。請求額、控除された税額・手数料、入金額を分けて照合します。年末の未入金・未払いについても、計上時期を確認します。
生活費と必要経費を分ける
私生活の費用は必要経費になりません。自宅の家賃や通信費など仕事と私用が混在する支出は、業務上必要な部分を記録に基づいて区分します。「仕事でも使ったから全額」という整理にはしないでください。
会計ソフトの残高を実際の資料と合わせる
銀行連携で明細が入っていても、登録漏れ・二重登録・口座間振替の誤りは起こり得ます。年末の預金・カード・売掛金などを資料と照合し、差額の理由を確認します。freeeの未処理が多い場合は、未処理を整理する手順も参考にしてください。
必要経費の判断・算入時期:国税庁「必要経費の知識」
4.白色・青色申告と、所得税以外の確認
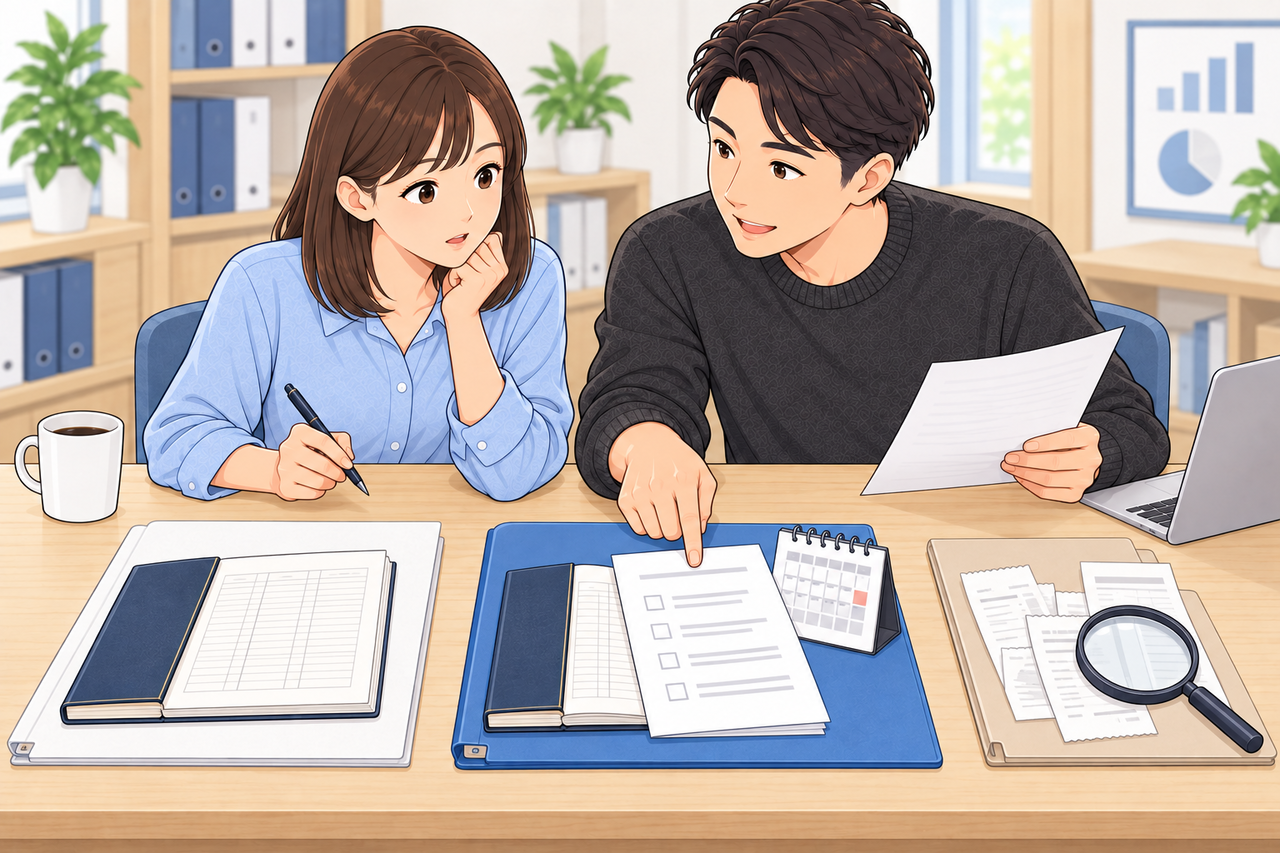
CHECK 04
白色でも記帳。青色は申請状況を確認。
事業所得等がある方は白色でも記帳・保存が必要です。青色申告は対象年・開業日・承認申請・帳簿の要件を確認。所得税とあわせて消費税やインボイスの状況も確認します。
詳しく読む:白色・青色
白色申告でも、事業所得等がある方には記帳・帳簿書類の保存義務があります。青色申告は、承認申請や帳簿の要件などを満たして利用する制度です。会計ソフトで青色申告を選ぶだけでは足りません。
青色申告を希望する場合は、対象年、開業日、承認申請の提出状況を先に確認してください。申告時期になってから、その年にさかのぼって自由に選べる制度ではありません。
また、所得税の準備とあわせて、消費税の課税事業者に当たるか、インボイス発行事業者の登録をしているかも確認します。所得税の申告だけで、必要な税務手続がすべて終わるとは限りません。
控除・帳簿・申請期限を比較したい方は、青色申告と白色申告の違いをご覧ください。2026年分と、2027年分から変わる条件を分けて説明しています。
5.申告前から提出後までの確認順
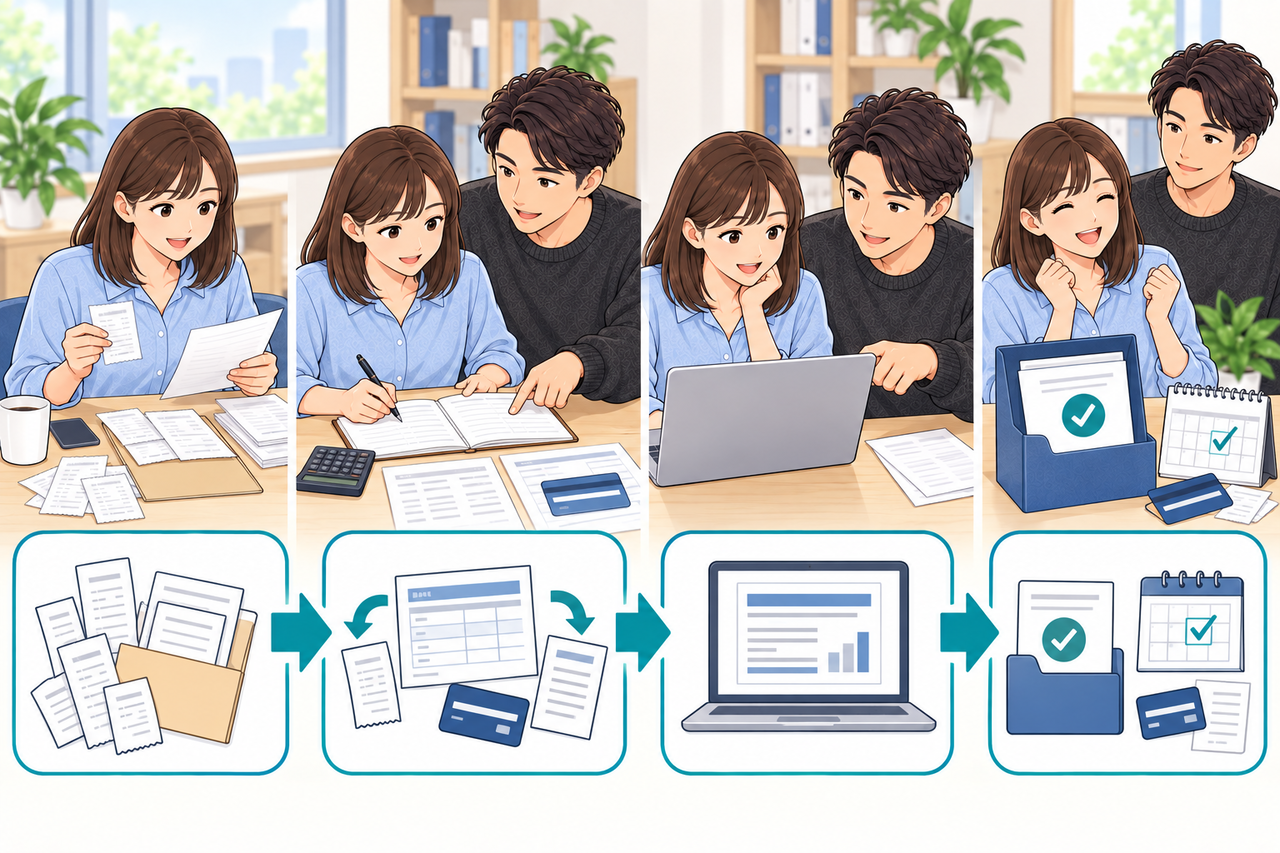
CHECK 05
提出後は、納付と控えの保存まで。
資料を揃える → 帳簿を照合する → 申告内容を確認する → 提出・保存。納税が必要な場合は、納付方法と期限も確認します。不足資料がある段階でも相談できます。
詳しく読む:提出・納付・保存
- 収入と資料を揃える:その年の勤務先・取引先を漏れなく整理する。
- 帳簿を確認する:売上・経費と口座残高を資料に合わせ、未処理を解消する。
- 申告内容を確認する:所得区分、控除、源泉徴収税額、申告方法を確認する。
- 提出と納付を確認する:提出控え・受信通知を保管し、納税が必要な場合は納付方法と期限も確認する。
税理士へ相談する際は「開業した時期」「仕事内容」「ほかの収入」「資料の整理状況」「青色申告などの届出状況」を伝えると、依頼する範囲を整理しやすくなります。資料が揃っていない段階でも、まず不足しているものから確認できます。
自分で申告書を作成・提出する方は、確定申告を自分で進める手順|e-Tax・納付・控えの保存もご覧ください。
よくあるご質問
白色申告なら帳簿を作らなくてもよいですか。
いいえ。事業所得等がある方は、白色申告でも記帳・帳簿書類の保存が必要です。申告義務がない場合も、記帳・保存の対象になることがあります。
会社を辞めて独立した年は、事業の資料だけでよいですか。
退職前の給与の源泉徴収票など、その年のほかの収入も確認します。事業の売上・経費だけを集めて終わりにせず、その年全体の収入と控除資料を整理してください。
領収書が整理できていなくても相談できますか。
相談できます。資料の種類・量、会計ソフトへの入力状況、不足している期間をお知らせください。資料整理や記帳をどこまで依頼するかにより、作業範囲と料金が変わります。
売上・経費の集計に使える無料ツール
「収支転記ノート」で売上・経費を入力し、白色申告の収支内訳書(一般用)へ転記する金額を科目別に整理できます。サンプルで操作を試せます。
申告書の作成・送信や税額計算は行いません。2025年分の一般用様式を基準とし、2026年分は明細整理用です。入力途中でもJSONで保存・再開できます。
収入と資料の状況から、ご相談ください
大阪市福島区の岡田健志公認会計士・税理士事務所では、個人事業・副業などの確定申告について、税理士本人が対応します。資料の整理状況や対象年を伺い、ご依頼の範囲と料金を事前にご案内します。初回相談は無料です。
根拠・参考資料
- 国税庁 No.1350 事業所得の課税のしくみ
- 国税庁 No.2210 必要経費の知識
- 国税庁 個人で事業を行っている方の記帳・帳簿等の保存について
- 国税庁 No.2070 青色申告制度
- 国税庁 記帳や帳簿等保存・青色申告
- 国税庁 No.6501 納税義務の免除(消費税)
主な根拠:所得税法第27条・第37条・第45条・第143条・第144条・第148条・第232条。2026年10月1日に確認した公表資料に基づく一般的な説明です。適用する制度・控除・期限は対象年や個別事情により異なります。
イラストは制度や確認の手順を説明するイメージです。実際の書類・申告画面とは異なります。図解の要点は2026年10月6日に国税庁の公表資料で再確認しています。